 В Атырау -0.4

В Казахстане готовят масштабную реформу финансового рынка. Часть пенсионных накоплений планируется передать в управление частным компаниям, предприятиям — упростить выпуск акций и облигаций, а населению — предложить новые способы инвестирования. Всё это предусмотрено Программой развития рынка капитала на 2026–2030 годы, подготовленной Агентством по регулированию и развитию финансового рынка (АРРФР). Мы изучили 205-страничный документ и разобрались, какие возможности он открывает, чем рискуют казахстанцы и какие последствия могут иметь предложенные изменения.
Главная идея программы — изменить подход к финансированию экономики. Сегодня предприятия Казахстана во многом зависят от банковских кредитов, государственных программ и бюджетных средств. Власти хотят, чтобы бизнес активнее привлекал деньги непосредственно у инвесторов — через выпуск акций, облигаций и других финансовых инструментов.
Предполагается, что это позволит предприятиям реализовывать долгосрочные проекты, а гражданам — получать доход от инвестиций в экономику страны.
Но есть существенная оговорка: чем больше денег населения окажется на финансовом рынке, тем важнее станут вопросы их сохранности, качества надзора и ответственности управляющих компаний.
В программе предусмотрены 35 стратегических инициатив по семи направлениям. Их реализация рассчитана до 2030 года и предполагает изменения законодательства, регулирования и работы финансовой инфраструктуры. Поэтому далеко не все описанные меры уже действуют.
Почему власти решили менять финансовый рынок
В документе приводятся показатели, которые на первый взгляд свидетельствуют об успешном развитии казахстанского фондового рынка.
Капитализация рынка акций, то есть совокупная рыночная стоимость представленных на нём компаний, выросла с 19,1 трлн тенге в 2021 году до 41,8 трлн тенге в 2025-м. За тот же период объём облигаций в обращении увеличился с 32 до 58 трлн тенге.
Однако за внушительными цифрами скрываются проблемы. Около 73% капитализации рынка акций приходится всего на пять крупнейших компаний. Это означает, что значительная часть фондового рынка зависит от сравнительно узкого круга эмитентов. При этом акции торгуются не слишком активно: коэффициент их оборачиваемости в 2025 году составлял лишь 1,4%.
На рынке облигаций ситуация похожая. По данным программы, 59% выпущенных долговых бумаг приходится на государство, 30% — на квазигосударственный сектор и только 11% — на частные компании.
Получается, что фондовый рынок уже располагает значительными финансовыми ресурсами, но пока недостаточно активно используется частным бизнесом.
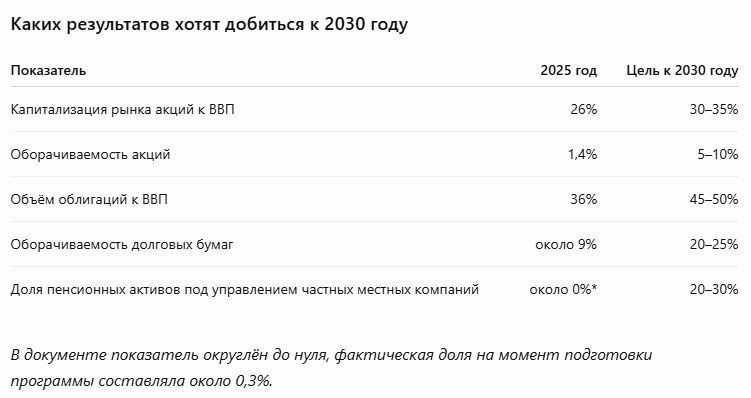
Таким образом, власти рассчитывают не просто увеличить объём финансового рынка, но и сделать его более активным, доступным для предприятий и привлекательным для инвесторов. Однако это целевые ориентиры, а не гарантированные результаты.
Пенсионные накопления: до 30% хотят передать частным управляющим
Пожалуй, самая чувствительная для населения часть программы касается пенсионных денег.
По данным АРРФР, сегодня около 99,7% пенсионных активов, превышающих 24 трлн тенге, находится под управлением Национального банка. Из них примерно 61% вложен в государственные ценные бумаги, 22,5% — в корпоративные облигации и 12% — в акции.
При этом законодательство уже позволяет вкладчикам добровольно передавать до 100% своих пенсионных накоплений в доверительное управление частным управляющим инвестиционным портфелем (УИП). Однако такой возможностью пока пользуются немногие. В частном управлении находится около 88,6 млрд тенге, или всего 0,3% пенсионных активов.
К 2030 году планируется довести долю пенсионных средств, переданных частным местным управляющим компаниям, до 20–30%. Это весьма существенное изменение.
Но здесь необходимо сделать важное уточнение: речь идёт не о передаче пенсионных накоплений в собственность частных компаний. ЕНПФ продолжит учитывать средства граждан на индивидуальных пенсионных счетах и организовывать выплаты.
Предполагается, что частные управляющие будут получать инвестиционные мандаты на управление определёнными частями пенсионного портфеля. За соблюдением установленных ограничений должны следить регуляторы и независимые организации, осуществляющие хранение активов.
Более того, программа допускает передачу части пенсионных средств частным управляющим без индивидуального выбора такой компании каждым вкладчиком — в рамках общей модели управления пенсионными активами. Первоначально механизм планируется опробовать на относительно ликвидных и стандартизированных инструментах, включая государственные ценные бумаги.
В чём положительная сторона
Главный потенциальный плюс — появление конкуренции между управляющими компаниями.
Если несколько профессиональных управляющих будут бороться за право управлять пенсионными активами, у них появится стимул показывать лучшие результаты при соблюдении установленных ограничений по рискам. Более разнообразные инвестиционные стратегии могут увеличить долгосрочную доходность пенсионных накоплений.
Кроме того, пенсионные деньги смогут активнее использоваться как источник финансирования экономики Казахстана, в том числе через приобретение корпоративных облигаций и акций.
В чём опасность
Пенсионные накопления — это не свободные деньги инвестора, которыми он готов рискнуть ради высокой прибыли. Для большинства граждан они имеют принципиальное значение для будущего материального обеспечения.
Расширение участия частных управляющих неизбежно увеличивает требования к контролю за их деятельностью. Причём авторы программы сами признают существование такой проблемы.
В документе прямо упоминается негативный опыт частных пенсионных фондов до объединения системы в ЕНПФ в 2013–2014 годах. В частности, отмечаются случаи недобросовестного управления и вложения пенсионных денег в связанные с управляющими компаниями и низкокачественные активы. Иными словами, риск не является исключительно теоретическим.
При реализации реформы предстоит исключить ситуации, когда управляющая компания приобретает за счёт пенсионных средств ценные бумаги связанных с ней предприятий, искусственно поддерживает их стоимость или принимает чрезмерные инвестиционные риски. Программа предусматривает независимое хранение активов, контроль конфликтов интересов и определение порядка возмещения ущерба, причинённого недобросовестными действиями управляющих.
Однако эффективность этих механизмов будет зависеть от того, насколько строго они заработают на практике.
Молодым — больше риска, пожилым — больше осторожности
Ещё одно изменение затронет принципы инвестирования пенсионных накоплений.
К 2030 году планируется внедрить модель так называемого жизненного цикла вкладчика. Её суть заключается в том, что инвестиционная стратегия будет зависеть от возраста человека и оставшегося срока до выхода на пенсию.
Для молодых вкладчиков с длительным инвестиционным горизонтом может предусматриваться более высокая доля активов с повышенным потенциалом доходности, включая акции. По мере приближения человека к пенсионному возрасту структура портфеля будет автоматически меняться в сторону более консервативных финансовых инструментов.
Предполагается, что такая модель станет стандартной для вкладчиков, которые самостоятельно не выбрали другую инвестиционную стратегию.
Положительная сторона: молодой человек получает возможность рассчитывать на более высокий долгосрочный инвестиционный результат, а для тех, кто приближается к пенсии, приоритетом становится ограничение рисков.
Отрицательная сторона: инвестиции в акции и другие рыночные инструменты могут приносить убытки, особенно в отдельные периоды нестабильности. Поэтому новая модель не гарантирует повышенной доходности каждому вкладчику.
Кроме того, остаётся вопрос, насколько подробно гражданам объяснят изменение инвестиционной политики и смогут ли они осознанно оценить связанные с ней риски. Сам документ предусматривает заблаговременное информирование вкладчиков, однако конкретные возрастные группы и доли инструментов ещё предстоит определить.
Предприятия смогут привлекать деньги без банковских кредитов
Следующее направление реформы касается корпоративных облигаций.
Сегодня компания, желающая привлечь финансирование через выпуск ценных бумаг, должна пройти сложные процедуры, подготовить документы, оплатить аудит, юридическое сопровождение и другие услуги.
По оценке АРРФР, подготовка выпуска облигаций может занимать от трёх до шести месяцев. В программе предлагается сократить этот срок до одного-двух месяцев. Ожидается и снижение расходов на выпуск облигаций. Для приведённого в документе примера размещения на 5 млрд тенге затраты могут уменьшиться с 30–80 млн до 12–30 млн тенге.
Сделать это хотят за счёт цифровизации, устранения дублирующих проверок и упрощения документации для отдельных категорий компаний. Для малого и среднего бизнеса предусмотрен облегчённый формат выпуска облигаций с учётом размера займа и круга инвесторов.
Что это даст бизнесу
Главное преимущество — появление альтернативы банковским кредитам.
Предприятия смогут привлекать деньги непосредственно у инвесторов, не ограничиваясь кредитными продуктами банков и государственными программами поддержки. Это может оказаться особенно востребованным при реализации долгосрочных инвестиционных проектов, требующих значительного финансирования.
Упрощение процедур и сокращение расходов потенциально сделают рынок облигаций доступнее для компаний среднего размера.
Где скрывается проблема
У облигационного финансирования есть обратная сторона.
Для предприятия выпуск облигаций означает возникновение долговых обязательств, которые необходимо обслуживать и погашать. Если бизнес столкнётся с финансовыми трудностями, риск убытков возникнет у держателей его облигаций. При этом упрощение доступа к рынку не должно превращаться в снижение требований к качеству заёмщиков.
Возникает закономерный вопрос: если компания раньше не могла получить банковский кредит на приемлемых условиях, означает ли это, что она окажется более надёжным заёмщиком для обычных инвесторов? Разумеется, нет.
Поэтому особенно важны достоверная финансовая отчётность, независимая оценка кредитоспособности и ответственность эмитентов за раскрываемую информацию.
На фондовый рынок хотят вывести больше частных компаний
Сегодня публичное размещение акций в Казахстане связано преимущественно с крупными компаниями, в том числе квазигосударственного сектора.
Власти намерены изменить ситуацию, создав условия для выхода на биржу крупных частных предприятий и развивающихся компаний.
Программа предусматривает единое окно для подготовки IPO, сопровождение потенциальных эмитентов, совершенствование процедур размещения и рассмотрение налоговых стимулов. На первоначальном этапе планируется отобрать три-пять крупных частных компаний для оценки их готовности к выходу на биржу.
Также предлагается создать институт спонсоров листинга — профессиональных участников, которые будут сопровождать предприятия малого и среднего бизнеса при подготовке к размещению акций. Для быстрорастущих компаний рассматривается возможность формирования упрощённого непубличного акционерного общества.
Положительные и отрицательные стороны
В отличие от кредита или облигационного займа, выпуск акций позволяет компании привлечь деньги без обязательства вернуть инвесторам фиксированную сумму в установленный срок.
Это расширяет возможности финансирования бизнеса, особенно при реализации долгосрочных проектов. Но взамен владельцы предприятий должны быть готовы поделиться долей собственности и частью корпоративных прав.
Выход на биржу также потребует большей прозрачности: раскрытия финансовой отчётности, сведений о структуре собственности, корпоративном управлении и результатах деятельности. Не каждый собственник готов к подобной открытости.
Кроме того, стоимость акций после размещения может снижаться, а инвесторы не имеют гарантии возврата вложенных средств.
Поэтому успешность реформы будет зависеть не только от снижения стоимости IPO, но и от готовности самих предприятий работать по публичным правилам.
Казахстанцам предложат больше инвестиционных фондов
Программа предусматривает расширение рынка коллективных инвестиций.
Речь идёт о паевых инвестиционных фондах, биржевых фондах ETF, облигационных, индексных, дивидендных, отраслевых и других продуктах.
Сегодня, согласно документу, в Казахстане представлено около 58 паевых инвестиционных фондов и двух ETF. Власти рассчитывают расширить выбор и сделать коллективные инвестиции доступнее через приложения банков, брокеров и управляющих компаний. Предполагается также создать условия для регулярного инвестирования небольшими суммами.
Плюс такого подхода — возможность распределять вложения между разными активами, не приобретая каждую ценную бумагу самостоятельно.
Однако инвестиционный фонд не является аналогом банковского депозита с гарантированной доходностью. Стоимость его активов может снижаться. Кроме того, вкладчики несут расходы на управление, комиссии и другие услуги, которые могут существенно влиять на конечный результат.
Особенно важно, чтобы гражданам не предлагали сложные и рискованные финансовые продукты под видом простого способа заработать.
Хедж-фонды и короткие продажи: новые возможности или дополнительные риски?
В программе предусмотрено создание правовой основы для работы хедж-фондов.
Это инвестиционные фонды, которые могут использовать более сложные стратегии: производные финансовые инструменты, заёмные средства, операции с короткими позициями и другие механизмы.
Например, короткая продажа предполагает возможность получения дохода при снижении стоимости ценной бумаги. Но при неблагоприятном движении цены такая стратегия способна привести к значительным убыткам. Предполагается, что доступ к хедж-фондам будет ограничен квалифицированными инвесторами.
Для профессионального рынка это может стать дополнительным инструментом управления рисками и привлечения капитала. Но расширение подобных операций потребует развитой системы контроля, качественной расчётной инфраструктуры и прозрачного регулирования. В противном случае сложные финансовые продукты способны усилить рыночную нестабильность.
Цифровые активы, исламские облигации и экологические проекты
Отдельное направление программы — развитие новых финансовых инструментов.
В частности, планируется расширять рынок цифровых финансовых активов, включая токенизированные облигации и другие финансовые инструменты.
Токенизация предполагает использование цифровой инфраструктуры для выпуска, учёта и обращения прав на определённые активы. Преимуществами могут стать ускорение расчётов, снижение операционных расходов и доступность новых форм финансирования.
Однако цифровая форма сама по себе не делает инвестицию безопасной. Сохраняются кредитные, рыночные, технологические и правовые риски.
Также предполагается развивать исламские финансовые инструменты, в том числе сукук — ценные бумаги, структурированные в соответствии с принципами исламского финансирования. Это может расширить круг инвесторов и источников привлечения средств.
Экологическое финансирование: возможности и риски
Программа предусматривает развитие ESG-финансирования.
Речь идёт о финансовых инструментах, ориентированных на экологические, социальные и другие проекты устойчивого развития.
Такие механизмы могут использоваться для привлечения инвестиций в модернизацию производств, снижение выбросов, повышение энергоэффективности и развитие инфраструктуры. Положительная сторона заключается в появлении дополнительных источников финансирования проектов, отвечающих установленным экологическим и социальным критериям.
Но существует и риск так называемого «зелёного камуфляжа», когда проект позиционируется как экологический, хотя заявленный эффект не подтверждается реальными результатами.
Поэтому важной частью реформы названы независимая проверка экологических проектов, стандартизация отчётности и раскрытие информации об использовании привлечённых средств.
Что будет с инвесторами, если компания обанкротится
В программе большое внимание уделено процедурам несостоятельности и реструктуризации долгов предприятий.
Согласно приведённой в документе оценке Всемирного банка, уровень возврата средств кредиторам в Казахстане составляет около 39,8 цента на каждый доллар требований, тогда как во многих сопоставимых странах этот показатель значительно выше. Кроме того, процедуры банкротства обходятся дорого и могут приводить к дополнительной потере стоимости бизнеса.
Для исправления ситуации предполагается совершенствовать механизмы реструктуризации долгов, расширять полномочия представителей держателей облигаций и рассмотреть создание специализированных судебных составов по делам о несостоятельности.
Положительная сторона заключается в том, что жизнеспособные предприятия смогут получать больше возможностей для финансового оздоровления вместо немедленной ликвидации. Это важно и для работников таких компаний: сохранение предприятия потенциально означает сохранение рабочих мест.
Но существует и обратная сторона.
Программа рассматривает возможность судебного утверждения плана реструктуризации даже при несогласии отдельных групп кредиторов — при соблюдении предусмотренных условий защиты их интересов. Такой механизм способен предотвратить блокирование реструктуризации, однако одновременно требует эффективной защиты тех кредиторов, которые не согласны с изменением условий возврата долга.
Иначе возникает риск, что интересы крупных кредиторов получат преимущество перед интересами небольших инвесторов.
Кто будет защищать деньги обычных казахстанцев
Развитие рынка предполагает усиление поведенческого надзора за финансовыми организациями.
В частности, предлагается обязать брокеров предоставлять клиентам более полную информацию о комиссиях и других расходах до совершения сделки и по итогам отчётного периода.
Также планируется внедрить принцип наилучшего исполнения клиентских поручений. Это означает, что профессиональный участник должен учитывать не только цену ценной бумаги, но и общие расходы клиента, скорость проведения сделки и другие существенные условия.
Предусмотрено развитие механизмов выявления манипулирования рынком и использования инсайдерской информации.
Ещё одна проблема заключается в том, что Казахстан имеет две фондовые биржи — KASE и AIX, работающие в разных регуляторных режимах. По данным программы, более 85% капитализации рынка акций приходится на эмитентов, представленных одновременно на обеих площадках. Такая структура расширяет возможности международного финансирования, но одновременно ведёт к дублированию инфраструктуры и разделению торговой активности.
Поэтому власти намерены совершенствовать взаимодействие двух рынков, сохраняя особенности их правовых режимов.
Семь главных рисков реформы
При всей привлекательности заявленных целей программа содержит целый ряд потенциальных проблем.
Первый — риск для пенсионных накоплений. Расширение участия частных управляющих потребует строгого контроля за инвестиционными решениями, конфликтами интересов и качеством активов.
Второй — недостаточная финансовая грамотность населения. Чем проще станет покупать акции, облигации и паи фондов через смартфон, тем выше вероятность, что неопытные граждане будут приобретать инструменты, риски которых не понимают.
Третий — возможное появление ненадёжных эмитентов. Упрощение выхода предприятий на фондовый рынок не должно приводить к ослаблению проверки их финансовой устойчивости.
Четвёртый — высокая стоимость денег. Пока банковские депозиты и государственные облигации предлагают сравнительно высокую номинальную доходность, частным компаниям будет сложно привлекать капитал на выгодных условиях. На эту проблему указывают и сами авторы программы.
Пятый — концентрация финансовых ресурсов. Есть риск, что даже после реформы основные инвестиции продолжат получать крупнейшие компании, а малый и средний бизнес останется в стороне.
Шестой — сложность новых инструментов. Хедж-фонды, производные инструменты, секьюритизация и цифровые активы требуют профессионального управления рисками. Их неконтролируемое распространение может привести к дополнительным потерям инвесторов.
Седьмой — разрыв между планами и исполнением. Значительная часть инициатив требует законодательных изменений, подготовки специалистов и технического обновления финансовой инфраструктуры. Поэтому достижение целевых показателей к 2030 году не гарантировано.
Что в итоге изменится для населения и бизнеса
Для населения наиболее существенными станут изменения в управлении пенсионными накоплениями, расширение выбора инвестиционных фондов и появление новых финансовых продуктов. При этом увеличение инвестиционных возможностей будет сопровождаться дополнительными рисками, которые гражданам придётся учитывать при принятии финансовых решений.
Для предприятий реформа предусматривает снижение административных и финансовых затрат на выпуск облигаций и размещение акций, расширение круга инвесторов и создание дополнительных источников долгосрочного финансирования.
Для государства развитие рынка капитала должно стать способом привлечения внутренних сбережений в экономику и сокращения зависимости предприятий от банковских кредитов и бюджетных ресурсов.
Однако программа не предполагает автоматического предоставления финансирования компаниям. Для привлечения денег им потребуется подтверждать финансовую устойчивость, раскрывать информацию и убеждать инвесторов в экономической целесообразности своих проектов.
Кроме того, выпуск облигаций не создаёт бесплатных денег. Долговые обязательства необходимо обслуживать и погашать, а при финансовых проблемах эмитента потери могут понести инвесторы.
Вывод
Программа развития рынка капитала Казахстана на 2026–2030 годы предлагает существенную перестройку финансовой системы. Она направлена на то, чтобы сделать деньги инвесторов более доступными для предприятий, расширить выбор инвестиционных инструментов и снизить зависимость экономики от банковских кредитов и бюджета.
У такого подхода есть очевидные преимущества: развитие конкуренции, дополнительные источники капитала для бизнеса, новые возможности для долгосрочных накоплений и финансирования инвестиционных проектов.
Но не менее существенны и риски — прежде всего связанные с сохранностью пенсионных средств, надёжностью компаний-заёмщиков и защитой неопытных инвесторов.
Главным критерием успеха реформы должно стать не количество новых финансовых инструментов и объём денег, выведенных на биржу, а реальное развитие предприятий, создание рабочих мест, качество регулирования и сохранность средств граждан.