 В Атырау +6.3

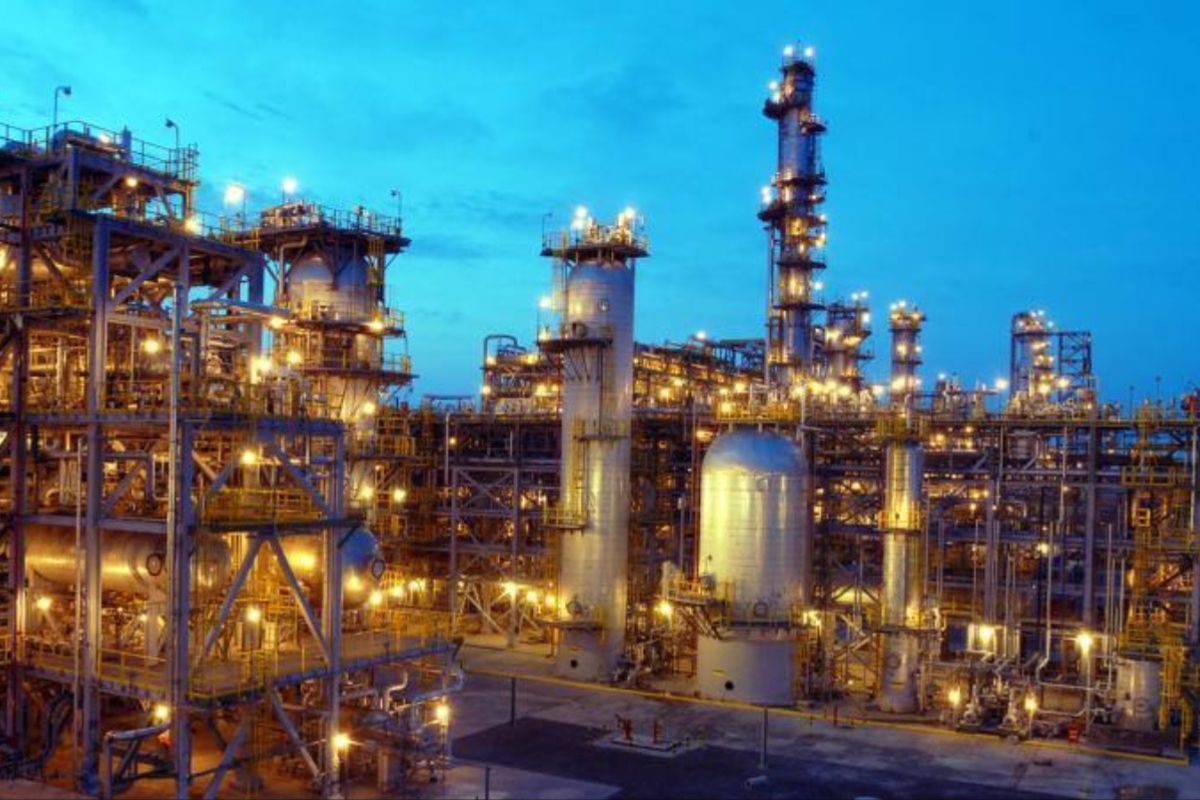
Казахстан ведет переговоры о продлении соглашения по крупнейшему нефтегазовому месторождению страны — Тенгизу, срок действия которого истекает в апреле 2033 года. Ранее зарубежные СМИ сообщали, что Астана запрашивает у иностранных акционеров «Тенгизшевройл» (ТШО) единовременный бонус в размере 10 миллиардов долларов США и увеличение доли национальной компании «КазМунайГаз» с 20 до 35 процентов, пишет nationalbusiness.kz
Однако казахстанские отраслевые аналитики считают эти ориентиры заниженными и призывают руководство страны занимать более жесткую позицию на переговорах.
Что известно о переговорах и действующих условиях
Соглашение по ТШО было заключено в апреле 1993 года. В настоящее время доли в проекте распределены следующим образом:
Chevron — 50%;
ExxonMobil — 25%;
«КазМунайГаз» (КМГ) — 20%;
«Лукойл» — 5%.
В 2025 году прямые выплаты компании в пользу Казахстана составили 10,6 миллиарда долларов, а с 1993 года превысили 212 миллиардов долларов (включая налоги, роялти, зарплаты казахстанцев и закупки у местных поставщиков).
В Министерстве энергетики РК детали переговоров пока не разглашают, ссылаясь на конфиденциальность. В ведомстве подчеркивают, что главными задачами остаются соблюдение баланса интересов государства и инвесторов, сохранение инвестиционной привлекательности и максимизация долгосрочной выгоды для страны.
Позиция экспертов: почему планка в 35% занижена
Отраслевой аналитик Нурлан Жумагулов отмечает, что за период с 2026 по 2033 год ТШО может заработать порядка 48,5 миллиарда долларов чистой прибыли. Передача дополнительных 15 процентов доли КМГ сразу после подписания принесла бы национальной компании около 7,3 миллиарда долларов. Если же передача произойдет только после 2033 года, эти доходы достанутся иностранным инвесторам.
Эксперты полагают, что минимальным порогом для Казахстана должна стать доля в 50 процентов, поскольку по окончании действующего контракта месторождение теоретически может полностью перейти под контроль государства.
Директор Energy Analytics Абзал Нарымбетов также предупреждает: если общественность сочтет озвученные в СМИ параметры ($10 млрд и 35%) за базовый ориентир, любой результат около этих цифр будет преподнесен как успех, хотя реальная стоимость прав на месторождение значительно выше.
Азербайджанский прецедент
В качестве близкого примера эксперты приводят опыт Азербайджана. В 2017 году Баку продлил соглашение по блоку «Азери-Чираг-Гюнешли» (АЧГ) с консорциумом во главе с BP до 2049 года за семь лет до истечения прежнего контракта.
По итогам сделки:
Иностранные инвесторы выплатили бонус в размере 3,6 миллиарда долларов;
Доля азербайджанской госкомпании SOCAR выросла с 11,65 до 25 процентов;
Государству отошло 75 процентов прибыльной нефти.
Козыри и уязвимости Казахстана
Главным аргументом Казахстана остается юридическое право на месторождение после 2033 года. Кроме того, на стороне Астаны — статус КТК, защита которого от санкций во многом зависит от присутствия в проекте американских гигантов Chevron и ExxonMobil.
В то же время эксперты указывают и на риски:
Спад добычи: Согласно прогнозам, без крупных дополнительных инвестиций добыча на Тенгизе к 2035 году может снизиться примерно на 40 процентов (до 500 тысяч баррелей в сутки), что снижает готовность инвесторов платить за периоды после 2033 года.
Сложность разработки: Месторождение требует высоких технологий и значительных капиталовложений, которые участники финансируют соразмерно своим долям.
Поставки на внутренний рынок: На сегодняшний день крупные операторы (ТШО, NCOC, KPO) не поставляют нефть на казахстанские НПЗ из-за существенной разницы между внутренними и экспортными ценами. Обязательство поставлять сырье внутри страны может стать одним из ключевых условий продления контракта.
Главные интриги соглашения
Эксперты резюмируют, что окончательную выгоду сделки для Казахстана следует оценивать по трем ключевым деталям:
Когда именно КМГ получит увеличенную долю;
Из чьих средств будет выплачен бонус (он должен выплачиваться акционерами, а не за счет кассы ТШО);
Будет ли зафиксирована обязанность поставлять нефть для отечественных НПЗ.