 В Атырау +25.7

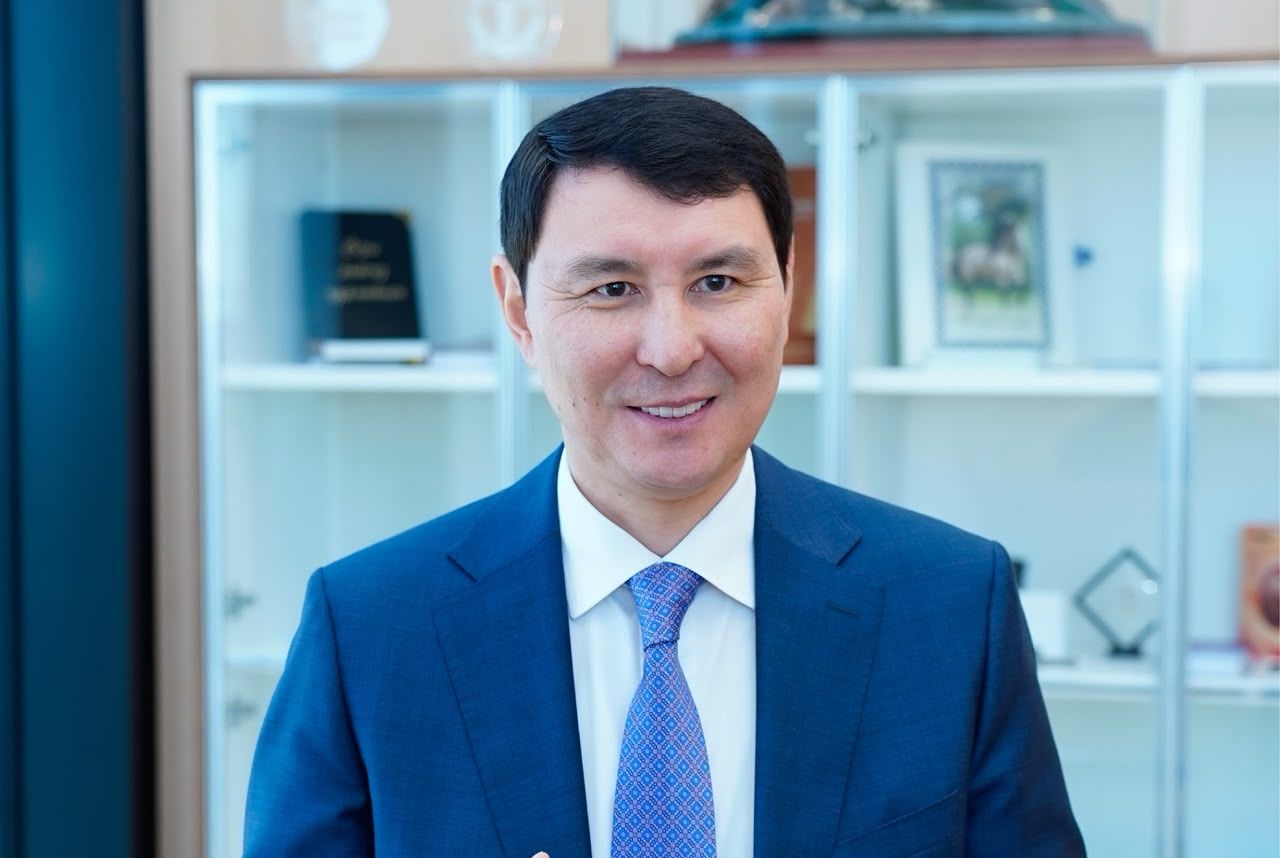
Как демографические изменения влияют на пенсионную систему, какие возможности появились у вкладчиков ЕНПФ и кто будет управлять пенсионными накоплениями казахстанцев? Первый заместитель председателя Национального банка Казахстана, председатель совета директоров ЕНПФ Ерулан Жамаубаев рассказал об изменениях в пенсионной системе страны.
Демография определяет развитие
Как отмечает спикер, в Казахстане действует многоуровневая пенсионная система, объединяющая государственный и накопительный компоненты. Ответственность за пенсионное обеспечение распределяется между государством, работодателями и гражданами.
"На развитие пенсионных систем влияют долгосрочные факторы - старение населения вследствие роста продолжительности жизни и снижение рождаемости. Кроме того, развитие цифровой экономики, новых форм занятости и самозанятости требует адаптации пенсионных механизмов. В этих условиях усиливается роль накопительных и смешанных моделей. Они позволяют снизить нагрузку на государственный бюджет и повысить личную ответственность граждан за будущий пенсионный доход. Поэтому укрепление накопительного компонента, расширение участия граждан и эффективное управление пенсионными активами — важные условия долгосрочной устойчивости пенсионной системы2, - отмечает Жамаубаев.
Цифровизация – шаг в будущее
– Сегодня около 99% услуг фонда предоставляются в электронном, автоматическом и дистанционном форматах круглосуточно. С начала 2026 года автоматически открыто более 1,3 млн индивидуальных и условных пенсионных счетов, а также целевых накопительных счетов по программе «Нацфонд – детям». В дальнейшем ЕНПФ продолжит совершенствовать цифровые сервисы, изучать международный опыт и возможности применения искусственного интеллекта для повышения качества обслуживания, - добавляет он.
Через сайт и мобильное приложение ЕНПФ вкладчики могут в любое время и из любой точки мира проверять состояние своих накоплений. Инструменты «Пенсионный калькулятор» и «Персональный пенсионный план» позволяют рассчитать будущую пенсию и спланировать увеличение накоплений.
Больше свободы – больше ответственности
7 сентября изменения в Социальный кодекс Казахстан расширили возможности граждан по управлению пенсионными средствами. Теперь вкладчики могут передавать частным управляющим компаниям до 100% пенсионных накоплений.
– Граждане самостоятельно определяют сумму перевода, выбирают одного или нескольких управляющих и распределяют средства между инвестиционными портфелями. Каждый управляющий может предлагать до трех инвестиционных стратегий, различающихся уровнем риска, ожидаемой доходностью и сроками инвестирования. Для удобства граждан ЕНПФ разработал инвестиционный портал invest.enpf.kz. На нем собрана информация об управляющих компаниях, их стратегиях, структуре пенсионных активов и финансовых показателях, - отмечает спикер.
Как ожидают эксперты фонда, такое новшество повысит заинтересованность граждан в управлении своими накоплениями, а конкуренция будет стимулировать управляющие компании совершенствовать стратегии, отчетность и цифровые сервисы. При этом деятельность управляющих лицензируется и находится под надзором Агентства по регулированию и развитию финансового рынка.
Долгосрочная доходность – приоритет Нацбанка
Главные задачи государства — сохранить пенсионные накопления граждан и обеспечить их долгосрочный рост.
- Ключевой принцип — диверсификация, то есть распределение средств между различными активами для снижения рисков. Национальный банк проводит сбалансированную инвестиционную политику, ориентированную на сохранность средств и получение положительной реальной доходности в долгосрочной перспективе, - добавляет председатель совета директоров ЕНПФ.
Важный момент - защита интересов вкладчиков и устойчивость их будущего пенсионного дохода: при инвестировании части портфеля акций и корпоративных облигаций учитываются принципы экологической и социальной ответственности, а также качественного корпоративного управления, все решения финрегулятор принимает с учетом установленных требований и рыночных рисков.
Эту политику поддерживает и проект Программы развития рынка капитала на 2026–2030 годы, разработанный Агентством по регулированию и развитию финансового рынка совместно с Национальным банком, участниками рынка и экспертами. Он предусматривает обособленное хранение пенсионных активов от собственных средств управляющих и активов других клиентов, независимый кастодиальный контроль операций, повышенные требования к управляющим по достаточности капитала, управлению рисками, внутреннему контролю и раскрытию информации.
Устойчивость системы – реальные доходы граждан
Приоритетными направлениями развития пенсионной Ерулан Жамаубаев считает адаптацию к меняющейся реальности. По его мнению, это укрепление накопительного компонента, расширение охвата населения, стимулирование регулярных взносов и увеличение будущих пенсионных выплат. Важны также повышение эффективности управления пенсионными активами, диверсификация инвестиций и достижение положительной реальной доходности в долгосрочной перспективе. Особое значение имеет повышение финансовой грамотности, понимания важности регулярных пенсионных взносов и осознанного выбора инвестиционных решений.
"Еще одно направление — развитие отечественного рынка капитала и расширение источников долгосрочного финансирования экономики. Необходимо совершенствовать механизмы, обеспечивающие гражданам стабильный пенсионный доход после выхода на пенсию. Формирование устойчивой и сбалансированной пенсионной системы — общая задача государства, работодателей и граждан. Наша конечная цель — обеспечить финансовую устойчивость системы и достойный уровень пенсионного дохода для казахстанцев", - заключает он.